防止收款逃单,选收钱吧收款音箱怎么样?
防止收款逃单,选收钱吧收款音箱怎么样?
先给结论:音箱这个品类抓对了你的痛点,收钱吧的音箱产品设计也确实冲着"防漏单"去的;但"选收钱吧"这件事真正的风险不在设备,而在办理渠道——押金、流量费、冒充银行办卡这套套路,是目前投诉最集中的地方。
一、它的防逃单设计,方向是对的
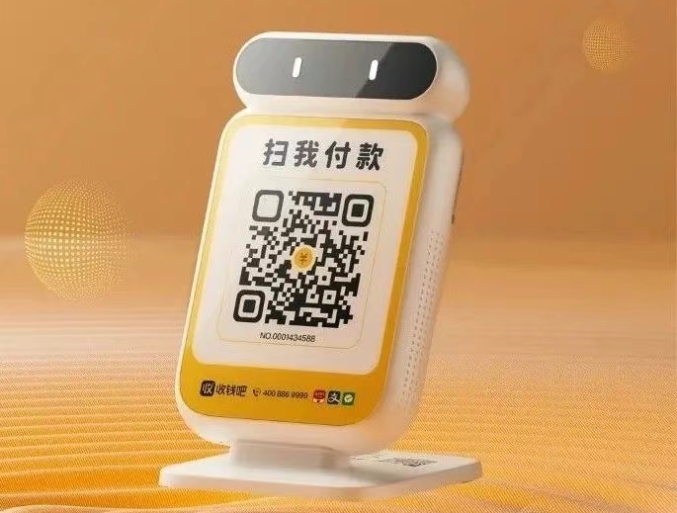
这是收钱吧官方产品页上一手信息,可信度较高。收钱音箱5 的核心功能就是围绕"防漏单、防抹零"做的:
AI 语音收款防抹零:老板说一句"请收款 38 元",设备就临时锁定待收金额,顾客扫码只能付这个数,堵住了"手动改金额、少付几块钱"的口子。
超大音量防漏单:采用双磁喇叭、功率提升 60%,最大音量达 115 分贝,夜市、大排档、菜市场这类嘈杂环境也能听清。
独立 4G 联网,不靠手机:这是防逃单的关键。音箱 5 是 4G 版,5 PLUS 是 4G+Wi-Fi+蓝牙,官方标的是"4G 免流量"。只要不依赖手机蓝牙,你手机关机、断网也不影响播报——相反,那些必须连手机蓝牙的型号,手机一关机播报就中断,形同虚设。
三重语音防护:扫码提示音 + 到账金额播报 + 支付取消提醒,官方把它总结为"防漏单"的三道防线。
屏幕 + 云账本:显示屏实时展示到账金额,还能上下翻查最近 50 笔;离线期间的记录,开机后也能在云账本里查到,对账不漏单。
二、但"防逃单"这件事,音箱有它的能力边界
音箱解决的是"你没听见、没看见",不是"钱一定到了"。它的工作逻辑是:顾客支付成功 → 设备收到通知 → 语音播报金额 + 屏幕显示。所以它能帮你第一时间发现"顾客扫了码但没付成功就走"或"付了但失败"这种情况,这正是最常见的逃单形态。
但它挡不住"伪造付款截图"。如果有人拿一张假的"支付成功"截图给你看然后走人,音箱不会播报、屏幕也不会显示——这时候屏幕和语音反而是最可靠的验真工具:没响、没显示,就是没到账。这也是为什么要优先选带独立 4G 和屏幕的型号,只有语音、又依赖手机的,抗风险能力差一大截。
三、一个必须先搞清楚的前提:它不能单独用
收钱吧音箱不是独立的收款设备,它必须配合收钱吧的收款通道使用。也就是说,你得先开通收钱吧的商户/聚合收款码,音箱是这条通道的播报终端,还配套要用收钱吧 APP 管理账务。如果你现在用的是别的收款方式,换到收钱吧等于把收款通道也一起换了。
费率方面,官方刻意不给固定数字。收钱吧官网明确写"收款费率没有统一固定值,受行业、交易量、结算方式和所选服务影响,需按门店实际情况向官方询价确认";行业普遍的说法是扫码标准费率约 0.38%。结算上,T+1 次日到账不收手续费,快速到账(2 小时内)要另收结算手续费。
四、费用到底多少:官方没统一价,网上口径全是打架的
这一点必须如实说,目前没有权威的官方价目表:
设备费:网上流传的报价从 99 元、199 元到 299 元、399 元都有,京东"喔噻收钱吧"官方旗舰店里标注的是"4G 免流量"款,具体机型价格以官方页面为准。"月流水满 3 万免费领"这类说法,出自自媒体推广文章,不是官方公告,不要当承诺。
流量费:官方在售型号标注的是"4G 免流量",这比很多渠道宣传的要好;但有真实投诉显示,部分机型存在"首年赠送、第二年起需续费"的情况(投诉里出现 59 元/年、48 元/年等口径)。
押金:黑猫投诉平台上,收钱吧相关的押金投诉金额有 299 元、598 元、1000 元等多个版本,且多与"事先没说清退还条件"绑定。
一句话:设备费、押金、流量费这三个数,谁报的都不能信,只认你签约时的电子协议。
五、真正要防的坑,不在设备,在渠道——这是投诉最集中的地方
这是本次查到最值得你重视的部分,样本来自黑猫投诉平台,都是近期的真实投诉:
套路一,冒充银行人员办信用卡搭售。多起投诉反映,有人冒充农行等银行工作人员,上门说可以办大额信用卡,然后转头让你花 299 元、598 元"激活"收钱吧机具,事后打银行客服核实,根本不是银行的人。这条最危险,因为一旦信了,既丢了钱又泄露了身份证和银行卡信息。
套路二,把押金说成"服务费"。有商户投诉,办理时业务员说的是"服务费",后面才知道是"押金",而且没说明返还条件,要求退时被推诿。
套路三,隐瞒流量费、直接从结算资金里扣。有投诉称,业务员只讲了刷卡手续费,没提流量年费,之后"在本人不知情、未授权的情况下,多次从结算资金中扣除流量费"。
套路四,押金拖延不退。有商户反映,2025 年 4 月办理时被承诺"用满一年退 1000 元押金",到期后反复联系客服就是不退。
应该说句公道话:这些投诉多数指向代理商,而不是收钱吧这家公司本身,但按监管要求,支付服务方对其外包服务商的行为负有管理责任,所以投诉对象仍然可以直接找收钱吧。
六、网上那些"收款音箱对比测评",基本都别信
这次检索到一个很典型的现象,值得提醒你:大量题为"2026 年收款音响对比测评:某某 F1、收钱吧小喇叭、拉卡拉 Q3……谁真能手机关机还播报"的文章,几乎全是营销软文。
判断依据很直接:同一个"收钱吧小喇叭 Pro",在不同文章里的参数完全对不上——播报延迟出现 1.32 秒、2.1 秒、2.8 秒、4.7 秒、6.2 秒、8.4 秒多个版本,价格出现 199、259、279、299、359、399 元多个版本;而且每篇文章最后都在给同一个自创品牌(如"智楚 F1""Lieve F1")引流。参数自相矛盾 + 统一导流,是 AI 批量生成软文的典型特征,这类内容不能当选购依据。
要看真实信息,只认三处:收钱吧官网、收钱吧官方客服、以及黑猫投诉这类真实的用户投诉平台。

七、给你几条落地建议
第一,先判断你到底需不需要它。 如果你客流大、环境嘈杂、经常出现"扫码没付就走",或者经营餐饮夜市这类高逃单风险场景,带独立 4G、115 分贝、有屏幕的音箱是值得配的。如果只是小额度、低频次收款,微信支付宝自带的语音提醒就能零成本替代,不必额外花钱。
第二,选型只看三个硬指标:是否独立 4G 联网(不依赖手机蓝牙)、是否有屏幕能显示金额和时间、是否是官方渠道的标准型号。依赖手机或 Wi-Fi 的型号,手机关机、店铺断网就播报中断,防逃单能力会大打折扣。
第三,办理只走官方入口:收钱吧官网、官方服务号、官方客服。凡是陌生人上门、来电、自称"银行工作人员"来给你办收钱吧的,一律先拒绝再核实——央行早已明令禁止以电话、网络等形式推销受理终端。特别注意:办信用卡和办收钱吧没有任何捆绑关系。
第四,所有费用一律写进协议再签字:设备费、押金及退还条件、流量费怎么收、费率多少、结算方式(T+1 还是快速到账),逐条落到电子协议里,业务员的口头承诺一概不算。交费绝不转个人微信或支付宝。
第五,保留证据。一旦出现押金不退、被私扣流量费、被冒充银行骗钱,留存聊天记录、通话录音、扣款流水、设备 SN 码截图,先打客服找官方总部,再拨 12363(央行金融消费权益保护热线)投诉——12363 专管支付行业问题,会派到机构归属地央行分支机构并纳入评级考核,通常处理最快。任何声称"付费帮你追回"的,都是二次诈骗。
最后提醒一句:收钱吧和拉卡拉是两家不同的服务商,产品逻辑类似,但渠道不同、费率口径不同,如果你手里已有拉卡拉的收款设备,不必因为想加个音箱就把整套收款通道换掉——先问清楚"能不能只加设备、不换通道",再决定要不要动。
 申领pos机
 电话咨询

